Startup mở pháp nhân Singapore không đồng nghĩa hoạt động thật nằm ở Singapore.
Nghiên cứu mở · Kinh tế ASEAN và Châu Á – Thái Bình DươngGiải mã Singapore.
Giải mã Singapore.
Ai tạo giá trị?
Ai giữ quyền?
Vì sao sản phẩm phát triển tại Việt Nam nhưng quỹ quốc tế lại có thể mua cổ phần một công ty mẹ tại Singapore? Khám phá dòng vốn, quyền sở hữu, thể chế và khả năng thoái vốn qua dữ liệu, sơ đồ và tình huống tương tác.
SingaporeCAPITAL GATEWAY
VốnCapital
Sở hữuOwnership
Thoái vốnExit
Quản trịGovernance
01. Sản xuấtNhân lực, công nghệ, khách hàng có thể ở Việt Nam, Indonesia hay Thái Lan.
02. Sở hữuCổ phần và quyền kiểm soát có thể tập trung tại holding Singapore.
03. Hiện thực hóaNhà đầu tư cần khả năng bán, chuyển nhượng và thu hồi giá trị vốn.
01 / Ba chỉ báo then chốt
Thị trường vốn co hẹp, Singapore vẫn giữ vị thế.
Nếu chỉ nhìn startup mở công ty tại Singapore, ta thấy hiện tượng. Nhìn tỷ trọng vốn, thời gian và cơ chế hợp đồng, ta mới nhìn thấy hệ thống.
LỐI VÀO CHO NGƯỜI MỚI1Đọc hiện tượng 2Đọc động cơ 3Đọc quyết định
Nếu bạn mới bước vào chủ đề này, hãy nắm 3 ý trước.
Bạn không cần đọc toàn bộ website theo kiểu học thuộc. Chỉ cần đi theo ba lớp: (1) giá trị được tạo ở đâu, (2) quyền sở hữu được tổ chức ở đâu, (3) dòng tiền thoái vốn sẽ đi bằng con đường nào. Ba lớp này giải thích hầu hết hiện tượng startup ASEAN mở pháp nhân tại Singapore.
Động cơ thường đến từ gọi vốn, cap table, IP, governance và khả năng exit.
Câu hỏi đúng là “lợi ích ròng có lớn hơn chi phí cấu trúc và tuân thủ không?”
CÂU HỎI ĐIỂN HÌNH / BẢN THU GỌN
Người mới thường hỏi gì — và câu trả lời ngắn là gì?
Nhấn vào từng câu hỏi để xem phần trả lời cô đọng. Mục tiêu là giúp founder nắm bản chất nhanh, trước khi đi sâu vào biểu đồ và case thực tế.
Giảm 61,8% so với 2022 · S01
Đo theo giá trị thương vụ ASEAN-6 · S01
61,9% FDI toàn ASEAN · S02
AUM không phải vốn VC · S03
Nguyên tắc đọc số liệu: VC là vốn đầu tư mạo hiểm; FDI là đầu tư trực tiếp nước ngoài; AUM là tổng tài sản do ngành quản lý quỹ quản lý. Ba đại lượng có phạm vi khác nhau và không được cộng với nhau. Tỷ trọng VC Singapore không tương đương tỷ lệ startup ASEAN có công ty mẹ Singapore.
BẢN CHẤT / ĐỌC TRONG 90 GIÂY
Đừng nhầm địa chỉ pháp nhân với nơi tạo ra giá trị.
Để đọc đúng một startup xuyên biên giới, cần lần theo bốn câu hỏi theo thứ tự.
Đội ngũ, sản phẩm, khách hàng và dòng tiền hoạt động.
IP, cổ phần, dữ liệu, thương hiệu và hợp đồng.
Quyền biểu quyết, HĐQT, quyền phủ quyết và giới hạn của founder.
Bán cổ phần, chia cổ tức, IPO, M&A và nghĩa vụ thuế.
Ba tầng giá trị
01 · Tạo giá trị: Ai nghiên cứu, phát triển sản phẩm và phục vụ khách hàng?
02 · Sở hữu giá trị: Ai nắm IP, cổ phần, hợp đồng và quyền biểu quyết?
03 · Hiện thực hóa: Ai có quyền bán tài sản hoặc cổ phần và nhận tiền từ exit?
Nhiều người nhầm tầng 1 với tầng 2 và 3. Đó là nguồn gốc của những giải thích sai về “startup bỏ quê nhà”.
Vốn không chỉ đi theo ý tưởng. Vốn đi theo quyền tài sản có thể được thực thi.
Quỹ quốc tế không chỉ muốn startup tăng trưởng. Họ cần bảng cổ đông, điều khoản bảo vệ, quản trị và con đường thu hồi vốn có thể kiểm toán và đàm phán.
Xem luồng nguyên nhân →02 / Dữ liệu, xu hướng & bảng xếp hạng
Dòng vốn đã thay đổi như thế nào?
Tương tác với biểu đồ để phân biệt quy mô tuyệt đối và thị phần tương đối. Dữ liệu VC từ một chuỗi báo cáo nhất quán 2022–2025; FDI dùng bộ dữ liệu riêng của UNCTAD.
Nhịp thở VC ASEAN-6
Nguồn S01 · 2022–2025
Bảng xếp hạng ASEAN-6
Chọn chỉ tiêu để so sánh 2025
Chi tiết sáu thị trường — 2025
VC là tỷ trọng giá trị; FDI và greenfield tính bằng tỷ USD. Có thể sắp xếp theo từng cột.
| Thị trường | Tỷ trọng VC | FDI (US$ tỷ) | Greenfield (US$ tỷ) | Vai trò kinh tế nổi bật |
|---|
Nguồn: S01, S02. Giá trị greenfield là dự án công bố, không phải vốn giải ngân.
ĐỌC ĐÚNG DỮ LIỆU
Giá trị vốn ≠ số doanh nghiệpVài thương vụ lớn có thể làm tỷ trọng biến động đáng kể.
Thị phần tăng ≠ lượng tiền tăngTổng thị trường co lại vẫn có thể khiến tỷ trọng Singapore tăng.
Tương quan ≠ nguyên nhânStartup mạnh có thể được yêu cầu tái cấu trúc sau khi đã thu hút được quỹ.
Diễn giải: Singapore chiếm tỷ trọng cao khi toàn bộ thị trường VC thu hẹp. Đây là sức mạnh tương đối, không chứng minh Singapore nhận thêm tiền tuyệt đối, và cũng chưa đủ để khẳng định pháp nhân Singapore làm tăng xác suất gọi vốn.
03 / Phân tích theo chuỗi thời gian
Singapore không lớn lên nhờ startup.
Hệ sinh thái startup xuất hiện sau hàng chục năm tích lũy năng lực công nghiệp, tài chính, luật và hạ tầng dịch vụ quốc tế. Chọn từng giai đoạn để khám phá mạch nhân quả.
04 / Luồng hệ thống quan trọng nhất
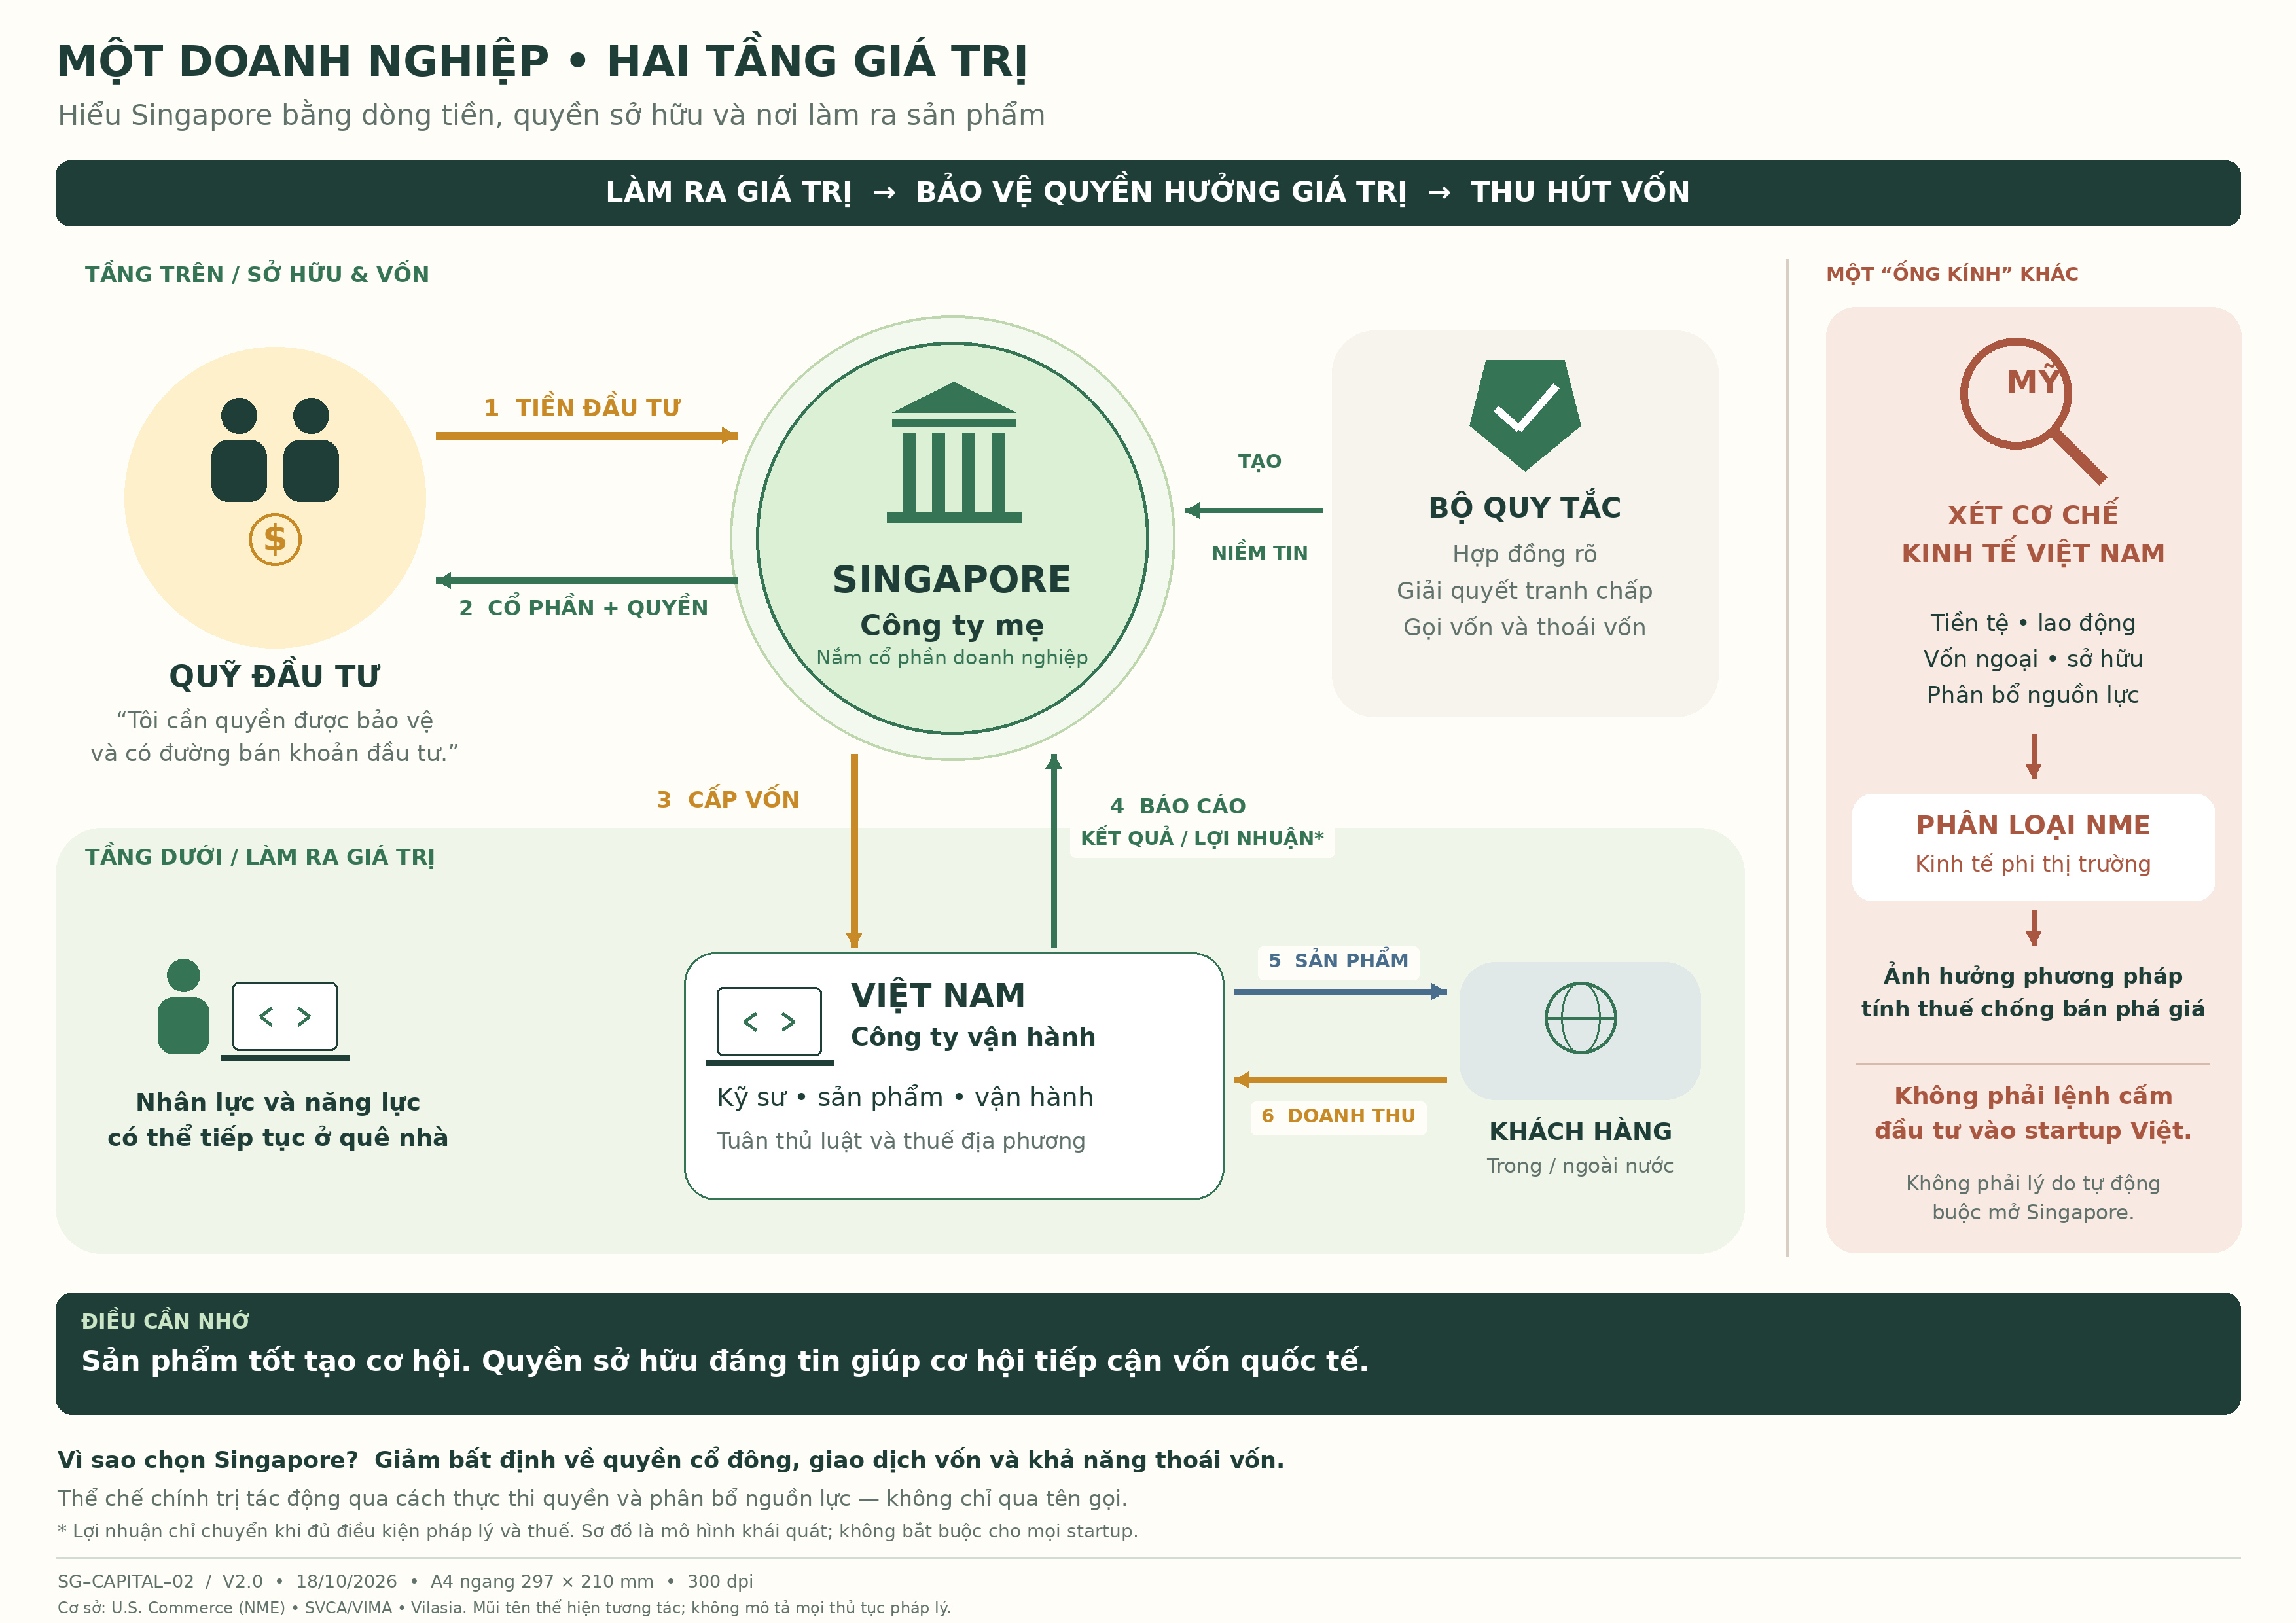
Một startup, nhiều tầng pháp nhân và ba luồng giá trị.
Chuyển giữa ba luồng Vốn / Quyền sở hữu / Thoái vốn để thấy vì sao pháp nhân Singapore được lựa chọn. Các mũi tên mô tả cơ chế điển hình, không đại diện cho mọi cấu trúc thực tế.
BỐN CHỦ THỂ · BỐN MỤC TIÊU
Cùng một thương vụ, nhưng mỗi bên muốn một điều khác.
Vốn để phát triển, giữ quyền kiểm soát đủ lớn và xây giá trị dài hạn.
Quyền tài sản rõ ràng, quản trị có thể thực thi và khả năng exit.
Thu hút hoạt động tài chính, quản trị, nhân tài và dịch vụ quốc tế.
Giữ R&D, việc làm, công nghệ, nguồn thu hợp pháp và khả năng phát triển thị trường vốn.
LP → Quỹ VC quốc tếCam kết vốn + yêu cầu thu hồi lợi nhuận
Singapore HoldCoBảng cổ đông · governance · vòng gọi vốn
Vietnam OpCoKỹ sư + IP + doanh thu
Regional OpCoBán hàng + khách hàng
Quyền biểu quyết, chống pha loãng, thông tin tài chính, ưu tiên phân phối, quyền thoái vốn.
Cấu trúc thống nhất cho nhiều nhà đầu tư, hỗ trợ mở rộng khu vực và tuyển dụng bằng ESOP.
Holding không sửa được sản phẩm yếu, gian lận, không sở hữu IP hoặc thiếu nhu cầu thị trường.
04B / Lần theo giao dịch thực · kế thừa nghiên cứu thứ hai
Một giao dịch, sáu luồng khác nhau.
Đừng gộp vốn đầu tư, quyền cổ phần, dòng tiền vận hành, báo cáo, sản phẩm và doanh thu làm một. Bấm từng mũi tên để khám phá bản chất, điều kiện và rủi ro phải kiểm chứng.
Tiền và vốn Quyền sở hữu / báo cáo Sản phẩm / dịch vụ
Điểm nhân cho founder: Công ty mẹ không tự động sở hữu IP, được chuyển lợi nhuận hay làm thay đổi luật ở nước vận hành. Mỗi đường nối phải tương ứng với hợp đồng, nghĩa vụ và bằng chứng thực tế. Nguồn: IRAS giao dịch liên kết ↗
05 / Trường hợp thực tế
25 hồ sơ thực tiễn: pháp nhân đi theo chiến lược nào?
Mở rộng từ ASEAN sang Nam Á và Đông Á để so sánh đủ các đường đi: Singapore HoldCo, công ty Singapore vận hành thật, Delaware, Cayman, UAE, IPO nội địa và reverse-flip. Mọi trường hợp đều ghi rõ bằng chứng nào đủ để kết luận và giới hạn nào chưa thể vượt qua.
CASE EVIDENCE ATLAS · MẪU CÓ CHỌN LỌC
Khám phá bằng dữ liệu, không phải bằng tin đồn
Quốc gia bên dưới phản ánh thị trường gốc hoặc thị trường được dùng làm đối chứng; không phải thống kê quốc tịch pháp lý hay quốc tịch của mọi cổ đông.
A Hồ sơ công quyền, SEC/SGX, cơ quan quản lý hoặc tuyên bố trực tiếp khẳng định sự kiệnB Đăng ký tổng hợp, thông tin doanh nghiệp hoặc nguồn báo chí có giới hạn
ĐỐI SÁNH TỐI ĐA 3 HỒ SƠ
So sánh chức năng, pháp nhân và mức chứng cứ
Đánh dấu “Đưa vào so sánh” trên thẻ doanh nghiệp để hiện bảng đối chiếu. Không dùng điểm chứng cứ để xếp hạng hiệu quả kinh doanh.
Giới hạn bao phủ địa lý
Bản đồ này không phải điều tra dân số startup. Những thị trường chưa có hồ sơ đạt ngưỡng kiểm chứng (ví dụ Lào, Campuchia, Brunei trong bộ mẫu hiện tại) không được điền bằng suy đoán. Số lượng case theo quốc gia là số ví dụ trong thư viện, không phải số startup thực tế đã lập holding Singapore.
↓ Tải toàn bộ 25 hồ sơ (CSV) · ↓ Dữ liệu JSON · Từ điển dữ liệu. Các file ghi rõ nguồn và giới hạn; có thể tái sử dụng để nghiên cứu, không dùng làm danh sách đầy đủ của ngành.
FOUNDER TAKEAWAY / SAU KHI XEM CASE
Đừng nhảy từ “có pháp nhân” sang “có kiểm soát”Một công ty có mặt tại Singapore chưa nói được ultimate parent hay cap table cuối cùng.
Phải tách công ty mẹ, công ty con, IP company và nơi điều hànhNhiều tranh luận sai bắt đầu từ việc gộp tất cả thành một khái niệm “startup đó ở Singapore”.
Founder cần học cách đọc hồ sơChỉ khi đọc được điều đã xác minh và điều chưa thể kết luận, founder mới đàm phán từ vị thế thông tin mạnh hơn.
06 / Phân loại để không nhầm lẫn
Có mặt ở Singapore không có nghĩa công ty mẹ ở Singapore.
Sáu cấu trúc có mục đích hoàn toàn khác nhau. Tên thương hiệu, địa chỉ điều hành và nơi đăng ký pháp nhân tối cao là ba biến khác biệt.
Nắm vốn các OpCo và bảng cổ đông; thường dùng cho gọi vốn xuyên biên giới.
Nhân sự quản trị, chiến lược, pháp chế; không nhất thiết là ultimate holding.
Bán hàng, ký hợp đồng, có đội ngũ và doanh thu thực tế.
Sở hữu hoặc cấp phép công nghệ; cần hợp đồng hợp lệ, substance, thuế chuyển giá.
Pháp nhân tập hợp vốn từ LP; không đồng nhất với startup mà quỹ đầu tư.
Dùng cho một dự án hay giao dịch xác định; phạm vi hoạt động có thể hẹp.
Tránh ngộ nhận về thuế: thuế thu nhập doanh nghiệp phổ thông tại Singapore là 17%. Investment holding thuần túy không tự động được hưởng ưu đãi thuế khởi nghiệp dành cho doanh nghiệp mới. Phí nhà nước đăng ký công ty cơ bản là S$315, chưa gồm chi phí vận hành và tuân thủ. S06 · S07
KIỆN TOÀN TRI THỨC / KHÔNG CHỈ LÀ ĐỊA CHỈ
Bốn điều kiện thường bị bỏ qua khi lập pháp nhân Singapore
Giám đốc thường trú và thư ký
ACRA yêu cầu công ty có giám đốc phù hợp điều kiện cư trú và có thư ký công ty trong thời hạn quy định. Không có khái niệm “giám đốc đứng tên nhưng không chịu trách nhiệm”.
Bằng chứng ACRA ↗Đăng ký ≠ cư trú thuế
Cư trú thuế gắn với nơi kiểm soát và quản lý thực tế. Địa chỉ đăng ký không đồng nghĩa doanh nghiệp tự động được hưởng mọi lợi ích hiệp định.
Quy tắc IRAS ↗Không mặc định mọi lãi vốn được miễn thuế
Section 10L có thể áp dụng đối với một số khoản lãi bán tài sản nước ngoài nhận tại Singapore từ năm 2024; điều kiện và ngoại lệ tùy loại tài sản và hoạt động thực chất.
Section 10L ↗Chuyển IP / phí dịch vụ cần cơ sở thật
Phí license, R&D, tư vấn quản trị hay cấp vốn giữa các công ty liên quan không thể tự đặt tùy ý: cần xem nội dung kinh tế và quy tắc giao dịch độc lập.
IRAS transfer pricing ↗07 / Kinh tế chính trị · Mỹ & Việt Nam
Quy chế “phi thị trường” có phải lý do startup sang Singapore?
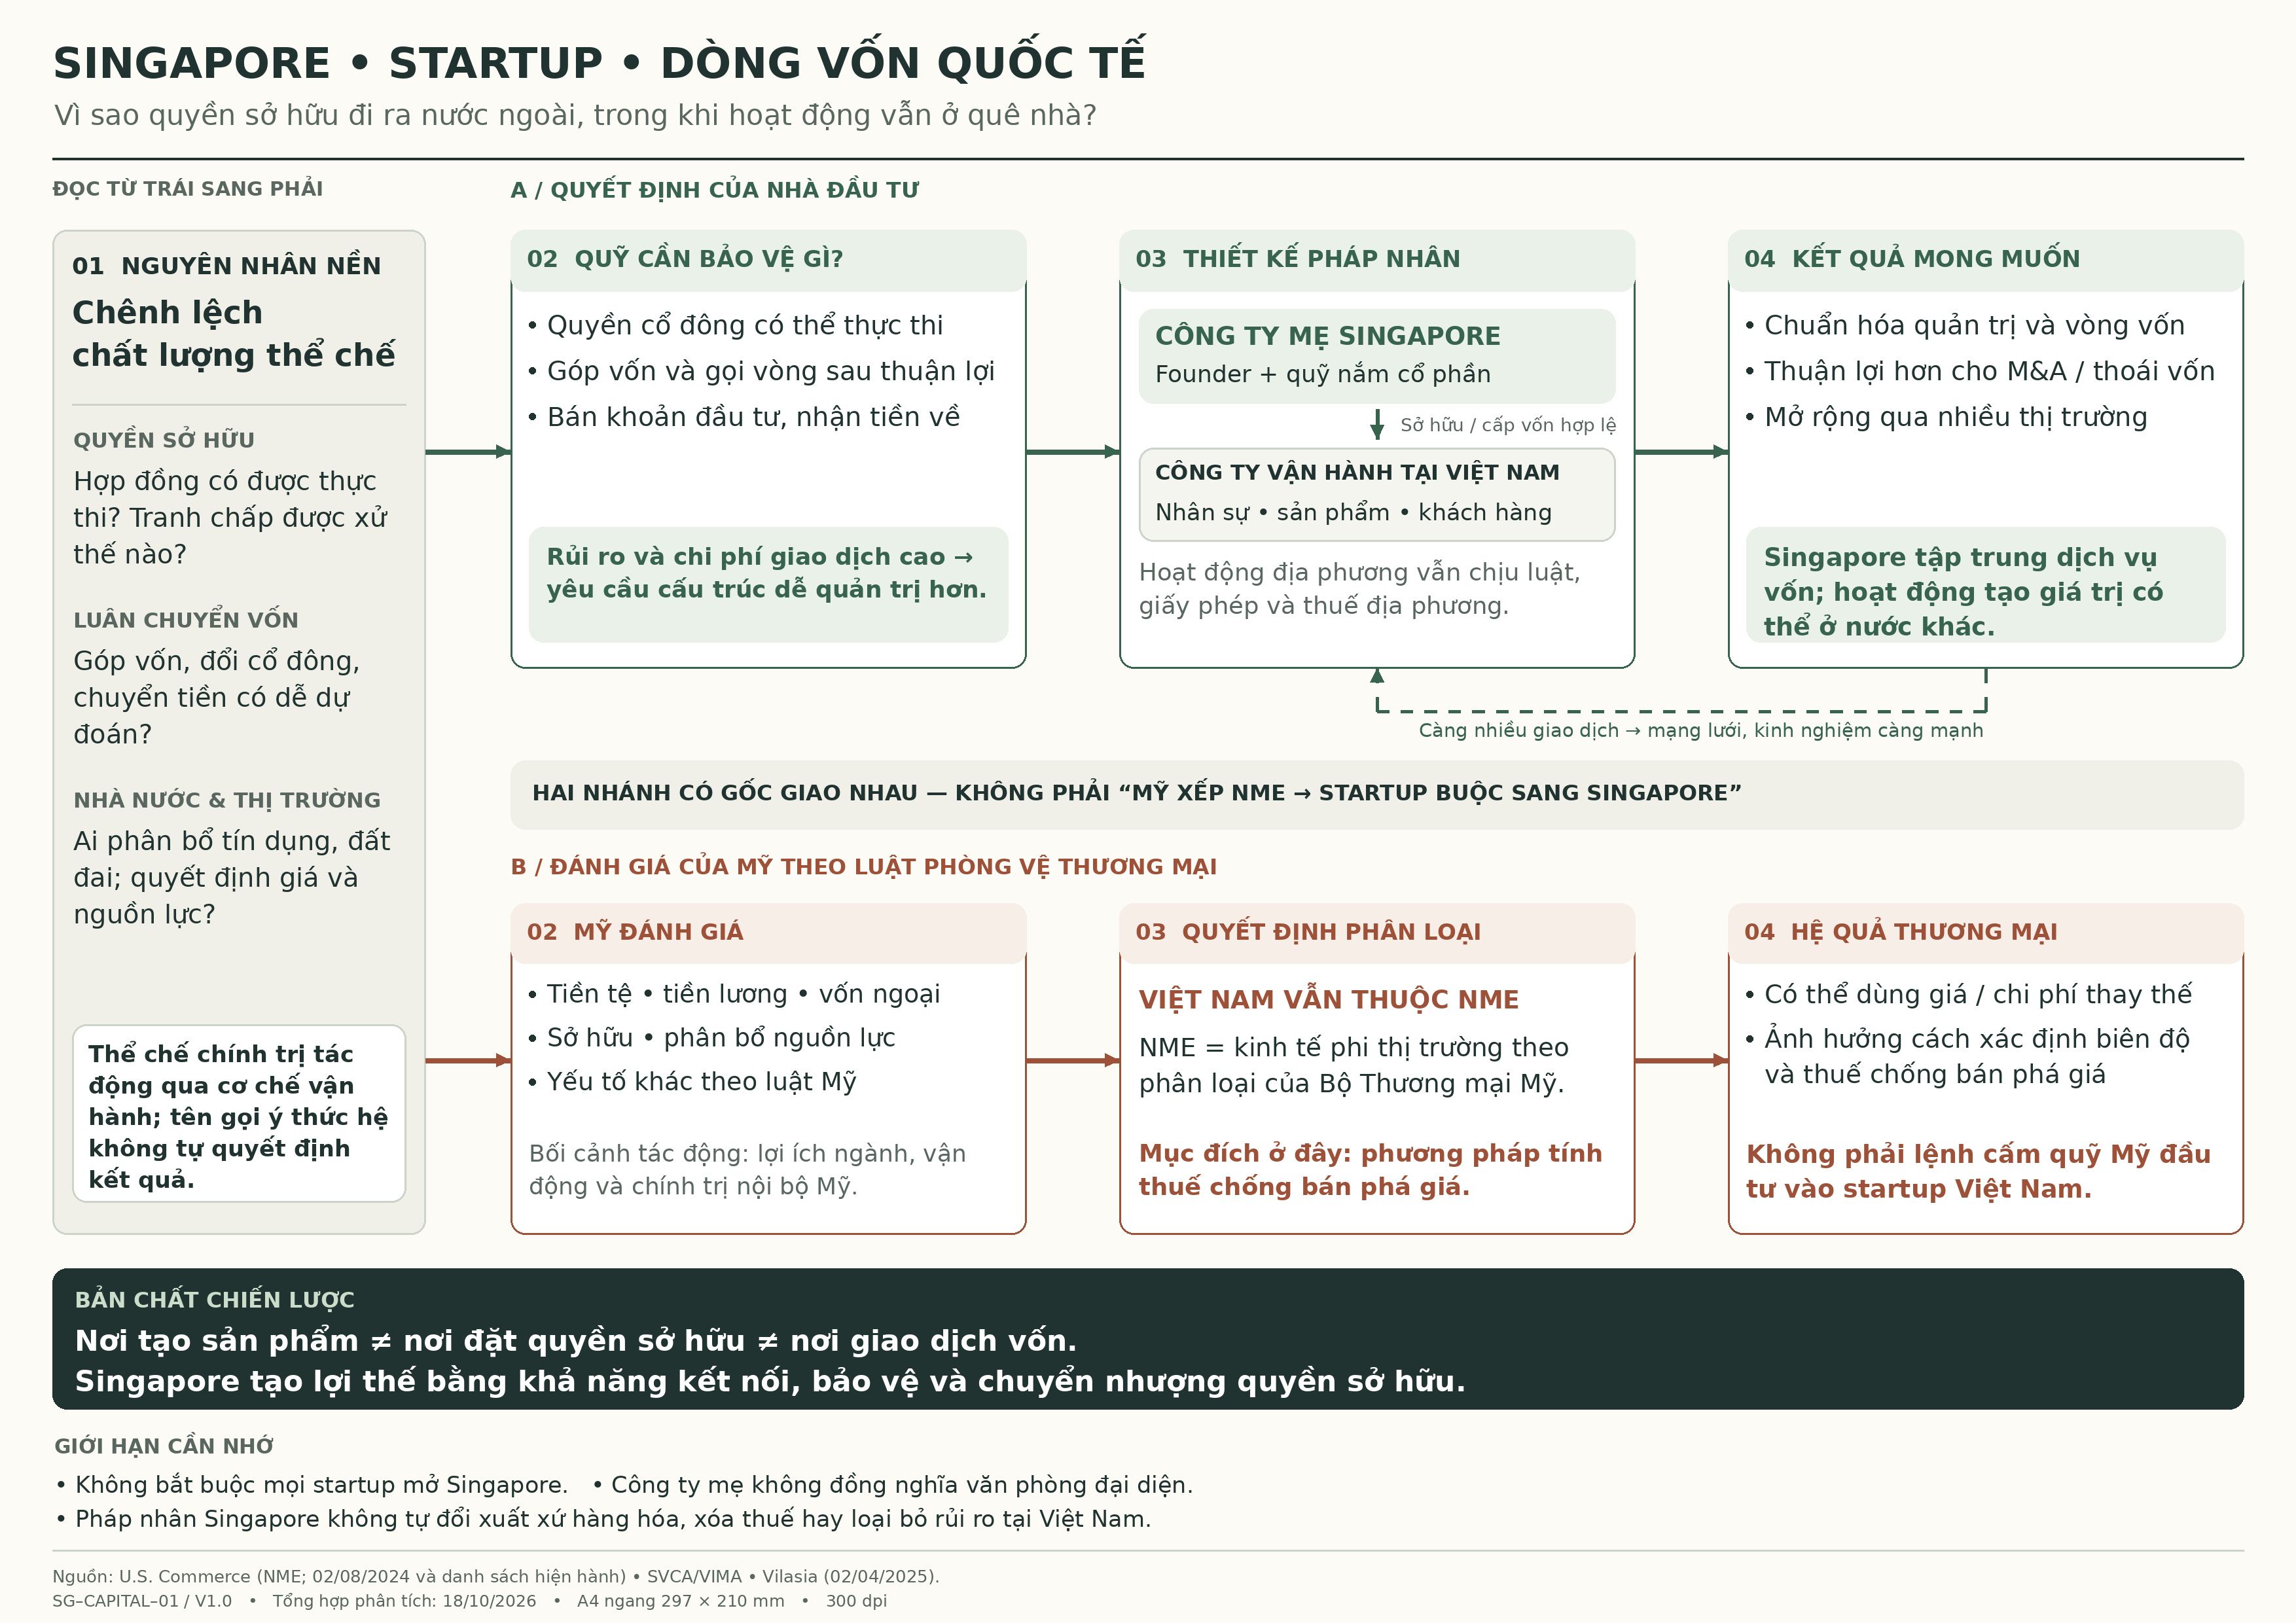
Không có quan hệ pháp lý trực tiếp. Mỹ đánh giá giá và chi phí cho chống bán phá giá; VC đánh giá quyền sở hữu, quản trị và thoái vốn. Hai quá trình có thể cùng chịu tác động từ chất lượng thể chế nhưng không đồng nhất.
U.S. Department of Commerce
Kiểm tra mức độ biến dạng của giá, chi phí, tín dụng, sở hữu và phân bổ nguồn lực theo sáu yếu tố của luật chống bán phá giá.
↓Quy chế NME trong điều tra chống bán phá giá
Không phải phán quyết rằng mọi hoạt động kinh tế tại Việt Nam đều phi thị trường.
Quỹ đầu tư quốc tế
Kiểm tra cap table, hợp đồng cổ đông, IP, khả năng chuyển nhượng và exit; quyết định mua cổ phần qua cấu trúc phù hợp.
↓Chọn Vietnam, Singapore, Delaware, Cayman...
Không có luật Mỹ bắt mọi startup Việt Nam phải mở holding Singapore.
Nhấp vào từng ngộ nhận để lật mặt sau
Mốc chính thức: ngày 02/08/2024, Bộ Thương mại Mỹ quyết định duy trì quy chế NME đối với Việt Nam phục vụ tính thuế chống bán phá giá; văn bản Federal Register công bố 07/08/2024. Bản nghiên cứu chốt ngày 18/10/2026 và không khẳng định có quyết định thay thế mới nếu chưa có chứng cứ chính thức. S04 · S05
MỘT NGUYÊN NHÂN NỀN / HAI PHÉP KIỂM TRA
Điểm giao nhau của vốn VC và quy chế NME nằm ở đâu?
Hai kết quả có thể cùng chịu ảnh hưởng từ thể chế, nhưng một bên là quyết định đầu tư tư nhân, bên kia là phương pháp pháp lý về chống bán phá giá.
08 / Công cụ tương tác · phòng thử quyết định
Nếu là founder, bạn sẽ chọn cấu trúc nào?
Ba lớp công cụ tương tác giúp founder tự rà quyết định: (1) độ pha loãng khi gọi vốn, (2) định hướng cấu trúc sơ bộ, và (3) mức độ phù hợp của từng pháp nhân với nhu cầu chiến lược thực tế. Kết quả là gợi ý giáo dục, không thay thế tư vấn luật và thuế.
Thí nghiệm A — Cap table
Quỹ góp tiền mua cổ phần mới. Cấu trúc pháp nhân không thay đổi phép tính tỷ lệ sở hữu.
KẾT QUẢ TÍNH TOÁN
Post-money: US$10M
Cổ đông trước vòng: 80%Quỹ mới: 20%
Chưa tính ESOP, nợ chuyển đổi, liquidation preference, secondary sale và điều chỉnh cap table.
Thí nghiệm B — Chọn hướng cấu trúc
Mô hình quy tắc minh họa. Nhập mục tiêu chiến lược, không phải nơi cư trú cá nhân.
THÍ NGHIỆM C / FOUNDER FIT LAB
Cân chỉnh nhu cầu chiến lược và so với bốn hướng cấu trúc
Kéo từng thanh theo mức độ quan trọng đối với startup của bạn. Hệ thống sẽ tạo ra một bản so sánh tương đối giữa Pháp nhân Việt Nam, Singapore HoldCo, Delaware C-Corp và Cayman Holding.
Thấp5/10Cao
Thấp2/10Cao
Thấp6/10Cao
Thấp5/10Cao
Ít8/10Nhiều
Thấp4/10Cao
DECISION GATE / FOUNDERS
Kiểm tra 6 điều trước khi lập holding quốc tế
Chạm vào từng mục đã có bằng chứng. Đây là checklist tự đánh giá, không phải hệ thống chấm điểm chất lượng startup.
0/6Đã xác minh
Hãy bắt đầu bằng việc xác minh tài sản, thị trường và nhà đầu tư mục tiêu — chưa nên tối ưu pháp nhân chỉ vì xu hướng.
CHECKLIST TƯ DUY / TRƯỚC KHI TÁI CẤU TRÚC
Chi phí là có thậtHolding quốc tế kéo theo luật sư, kế toán, kiểm toán, ngân hàng, hồ sơ thuế và quản trị định kỳ.
Không có nhà đầu tư mục tiêu thì chưa có đề bàiFounder nên hỏi chính quỹ mục tiêu xem họ chấp nhận cấu trúc nào trước khi tốn công tái cấu trúc.
Pháp nhân đi sau chiến lượcĐầu tiên là thị trường, sản phẩm, IP và cap table; sau đó mới đến tối ưu cấu trúc.
Đừng lựa chọn Singapore chỉ để có vẻ “quốc tế”. Cấu trúc hợp lý phải đi sau bằng chứng PMF, nguồn vốn dự kiến, quyền IP, khả năng tuân thủ luật chuyển vốn và exit.
08B / Thư viện tình huống và câu hỏi
Hỏi đúng trước khi tốn tiền cấu trúc.
Câu trả lời mặc định được thu gọn; hãy mở chủ đề cần quan tâm. Có thể tìm kiếm trên toàn bộ thư viện bằng tên vấn đề, ngành, quốc gia hoặc loại pháp nhân.
THƯ VIỆN CÂU HỎI ĐIỂN HÌNH
Thư viện 32+ câu hỏi để tra cứu theo tình huống
Chọn nhóm câu hỏi bạn quan tâm. Mỗi câu trả lời được rút gọn để đọc nhanh, nhưng vẫn giữ logic đủ để đưa ra quyết định sơ bộ.
09 / Kết luận chiến lược
Mười hai điều người sáng lập cần mang theo.
Đúc kết bản chất thay vì kể lại một chuỗi tin tức.
Singapore là hạ tầng giao dịch, không chỉ địa chỉ đăng ký.
Giá trị nằm ở mạng lưới vốn, luật, tài chính, quản trị và khả năng thực hiện giao dịch.
Nhà đầu tư mua quyền lợi có thể chuyển nhượng.
Sản phẩm tốt chưa đủ nếu IP, cổ phần và điều khoản exit không rõ.
Doanh nghiệp có thể tạo giá trị ở một nước, sở hữu ở nước khác.
Phải lần theo thực tế cổ phần, IP, dòng tiền và hợp đồng thay vì nhìn tên thương hiệu.
Singapore không phải lựa chọn bắt buộc.
Delaware, Cayman và nội địa vẫn có lợi thế riêng trong những bối cảnh thích hợp.
Thị phần vốn lớn không chứng minh độc quyền công nghệ.
Thống kê VC theo nơi đặt công ty không xác định quyền sở hữu hưởng lợi cuối cùng.
Chiến lược thuế không thay thế chiến lược kinh doanh.
Holding thiếu hoạt động thực chất và doanh thu không tự nhiên trở thành doanh nghiệp hấp dẫn.
NME của Mỹ không quyết định pháp nhân startup.
Chống bán phá giá và quản trị vốn VC là hai lĩnh vực pháp luật khác nhau.
Điểm yếu Việt Nam không chỉ là thiếu VC.
Cần làm chủ IP, tiêu chuẩn, khả năng mở rộng và xây dựng thị trường vốn sâu.
Hiệu ứng Singapore không bất biến.
Thị trường vốn trong nước trưởng thành có thể tạo làn sóng chuyển holding trở lại.
Năng lực nắm giữ giá trị quan trọng như năng lực tạo giá trị.
Câu hỏi quyết định: ai sở hữu công nghệ, kiểm soát chiến lược và hưởng lợi khi exit?
Chi phí cấu trúc phải được bù bởi lợi ích chiến lược thực.
Một holding đẹp trên giấy nhưng không giúp gọi vốn, không bảo vệ IP và không hỗ trợ exit thì chỉ làm startup nặng thêm.
Founder phải học đàm phán trên dữ kiện, không trên cảm giác.
Biết đọc cap table, quyền cổ đông, điều khoản ưu tiên và lộ trình exit là lợi thế chiến lược, không phải việc phụ của luật sư.
“Nơi một quốc gia tạo ra sản phẩm không nhất thiết là nơi quyền sở hữu sản phẩm được tổ chức. Vấn đề chiến lược là ai kiểm soát quyền hưởng lợi và ai có thể biến giá trị ấy thành tiền.”
HÀNH ĐỘNG / ƯU TIÊN CHIẾN LƯỢC0–30 ngàyAudit quyền sở hữu 30–60 ngàyTrao đổi với vốn mục tiêu 60–90 ngàyQuyết định theo bằng chứng
Từ hiểu biết đến quyết định: lộ trình 30–90 ngày
Lập sơ đồ cổ đông, tài sản IP, hợp đồng và dòng tiền hiện tại; đánh dấu khoảng trống pháp lý.
Phỏng vấn nhà đầu tư và cố vấn giao dịch để kiểm tra kỳ vọng về pháp nhân, governance, exit.
So sánh cấu trúc nội địa, Singapore, Delaware và chi phí tuân thủ; chỉ tái cấu trúc nếu lợi ích ròng rõ ràng.
Điều nghiên cứu vẫn chưa chứng minh
Chưa có cơ sở dữ liệu công khai toàn diện để xác định chính xác số startup có founder Việt Nam nắm holding Singapore, dòng vốn đi qua các holding đó, hay mức tăng xác suất gọi vốn do việc mở holding. Những chỉ số này yêu cầu điều tra từng pháp nhân và dữ liệu sở hữu cuối cùng; không nên tự suy diễn từ tổng VC Singapore.
10 / Hai sơ đồ tổng hợp · từ file nghiên cứu đối chiếu
Hai sơ đồ để nhớ mạch nhân quả.
Sơ đồ A4 ngang, 300 dpi; giữ nguyên từ file nghiên cứu bổ sung. Bấm xem lớn hoặc tải xuống để in. Các giới hạn và nguồn chi tiết nằm trong những chương nghiên cứu của website.
10 / Thư viện nguồn & chuẩn kiểm chứng
Dữ kiện phải đi cùng nguồn kiểm chứng.
Đã hợp nhất danh mục nguồn của hai nghiên cứu (loại bỏ trùng lặp nội dung và nêu rõ nguồn gốc). Bạn có thể mở đường dẫn gốc của từng số liệu và hồ sơ doanh nghiệp. Phần dữ kiện, phần suy luận chiến lược và vấn đề chưa thể xác minh được trình bày riêng biệt để thuận tiện trích dẫn và cập nhật.
Phương pháp và giới hạn nghiên cứu
- VC: số liệu ASEAN-6 từ EnterpriseSG – EY-Parthenon 2025, theo cùng phương pháp của báo cáo. Dữ liệu có thể được sửa lại giữa các năm xuất bản nên tránh lấy số của các bản cũ ghép vào chuỗi này.
- FDI và greenfield: lấy từ UNCTAD, thông qua ASEAN 2026; FDI inflows và giá trị dự án công bố không thể thay thế nhau.
- AUM: tài sản dưới quản lý của ngành quỹ Singapore; không phải tiền đầu tư VC, không phải tài sản mà Nhà nước Singapore sở hữu.
- Doanh nghiệp: ví dụ có chọn lọc, không thể đại diện toàn bộ startup. Cần phân biệt pháp nhân mẹ cuối cùng, công ty con, trụ sở, IP company và quỹ đầu tư.
- Luật Mỹ: quy chế NME chỉ liên quan khuôn khổ chống bán phá giá; không phải cấm VC đầu tư vào Việt Nam.
- Đánh giá và mô phỏng: phần giải thích nhân quả là tổng hợp chiến lược; không tuyên bố đã có ước lượng nhân quả kinh tế lượng. Công cụ đề xuất pháp nhân mang tính giáo dục, không phải ý kiến luật/thuế.
V5/V5.1 hợp nhất: V4 là nền dữ liệu VC/FDI, bộ lọc, công cụ quyết định và FAQ; file nghiên cứu V3 bổ sung sơ đồ sáu luồng, sơ đồ JPEG, reverse-flip, hồ sơ VNG và cơ chế thuế. Không coi hai bộ số liệu cùng đơn vị nếu khác phạm vi. Quy tắc công bố: ưu tiên nguồn chính phủ và hồ sơ SEC; trường hợp dùng nguồn thứ cấp sẽ gắn cảnh báo. Không diễn giải tương quan thành nhân quả, hoặc tỷ trọng vốn thành quyền kiểm soát cuối cùng.